




Mehrfamilienhaus: Ab wann es zählt und was das bedeutet
Mehrfamilienhaus (MFH), Zinshaus, Mehrparteienhaus: Begriffe sauber trennen
- Warum gibt es keine einheitliche Mehrfamilienhaus-Definition?
- Ab wie vielen Wohnungen gilt ein Haus als Mehrfamilienhaus?
- Welche Bauform ist bei Mehrfamilienhäusern am gefragtesten?
- Wie berechnen Käufer den Ertragswert eines Mehrfamilienhauses?
- Wie beeinflusst Leerstand den Preis eines Mehrfamilienhauses?
- Welche Unterlagen erwarten Käufer und Banken heute konkret?
- Ein Mehrfamilienhaus wird im Markt meist über die Zahl der abgeschlossenen Wohneinheiten abgegrenzt; als gängige Schwelle gelten drei Wohnungen, auch wenn einzelne Rechtsbereiche anders einordnen.
- Für Käufer zählt weniger die Optik als die Ertragslogik: Bestandsmiete, Leerstandspotenzial, Instandhaltung und energetischer Zustand prägen Preis und Kaufpreisfaktor stärker als ein schöner Eindruck bei der Besichtigung.
- Ungeteilte Häuser sprechen andere Käufer an als in Eigentumswohnungen aufgeteilte Objekte; das wirkt sich auf Finanzierung, Transaktionsdauer und den passenden Vermarktungsweg aus.
- In Hamburg kann die Umwandlung in Wohnungseigentum in mehreren Fällen genehmigungspflichtig sein; Milieuschutz ist daher kein Etikett, sondern ein Prüfpunkt im konkreten Objekt.
- Elbe & Spree Investment vermittelt Zinshäuser und Mehrfamilienhäuser ab drei Wohneinheiten, arbeitet dabei nach eigenen Angaben in rund 90 % der Fälle off-market und hat seit September 2023 insgesamt 79 Objekte vermittelt.
- Einordnung für Eigentümer: warum die Abgrenzung wichtig ist
- Was ist ein Mehrfamilienhaus und ab wann gilt ein Haus als MFH?
- Mehrfamilienhaus, Mehrparteienhaus, Zinshaus: Wo liegen die Unterschiede?
- Freistehend oder gereiht: Welche Bauformen von Mehrfamilienhäusern gibt es?
- Was bedeutet ein ungeteiltes Mehrfamilienhaus für Käuferkreis und Verkauf?
- Wie wird der Wert eines Mehrfamilienhauses ermittelt?
- Was den Preis über die Mieteinnahmen hinaus bestimmt
- Wer kauft Mehrfamilienhäuser heute und worauf achten Käufer?
- Messwerte aus Transaktionen von Elbe & Spree Investment
- Wie Elbe & Spree Investment Eigentümern Struktur gibt
- Fazit: Mehr Klarheit bringt mehr Preis-Sicherheit
Einordnung für Eigentümer: warum die Abgrenzung wichtig ist
Wer ein Haus mit mehreren Einheiten besitzt oder erbt, landet oft bei derselben Frage: Gilt das Objekt bereits als Mehrfamilienhaus – oder ist es noch ein Zweifamilienhaus? Elbe & Spree Investment spricht ab drei Wohneinheiten von einem Mehrfamilienhaus. Die Antwort ist mehr als eine Begriffsklärung, weil sie an Käuferkreis, Unterlagen, Bewertung und teils auch an baurechtliche Anforderungen rührt.
In Hamburg und Schleswig-Holstein wird die Frage häufig praktisch gestellt: Passt das Haus in die typische Logik eines Mietshauses als Kapitalanlage, und wird es von Investoren wie ein Mehrfamilienhaus bewertet. Diese Logik erklärt auch, warum Bestandsmieten, Modernisierungsstand und Leerstand im Verkauf oft mehr bewegen als einzelne Ausstattungsdetails.
- Begriffe klären: Mehrfamilienhaus, MFH, Mehrparteienhaus und Zinshaus sauber trennen.
- Bauformen einordnen: freistehend oder gereiht, typische Bestände im Norden.
- Rechtsform verstehen: ungeteilt versus in Eigentumswohnungen aufgeteilt.
- Bewertung erklären: Bestandsmiete, Ertragswert und Kaufpreisfaktor verständlich machen.
- Praxisfaktoren zeigen: Energie, Instandhaltung, Mieterstruktur, Aufstockungschancen.
- Käuferblick aktualisieren: Finanzierung, Anforderungen und Zeit seit der Zinswende.
Was ist ein Mehrfamilienhaus und ab wann gilt ein Haus als MFH?
Die Begriffsfrage taucht in zwei Situationen auf: beim Verkauf des Hauses und nach einem Erbfall im Bestand. Entscheidend ist meist weniger die Definition als das, was daraus für Wert und Käuferkreis folgt. Dazu kommt: Es gibt keine einzige, überall geltende Grenze, weil Steuerrecht, Bewertung und Baurecht unterschiedliche Ziele verfolgen.
Im Markt hat sich trotzdem eine klare Arbeitsdefinition durchgesetzt. Ein MFH wird meist als Gebäude verstanden, das mindestens drei abgeschlossene Wohnungen hat, die dauerhaft getrennt vermietet oder genutzt werden können.
Auch im Recht taucht die Schwelle über Umwege auf. § 573a Bürgerliches Gesetzbuch (BGB) nennt eine Kündigungserleichterung für Vermieter, die selbst in einem Haus mit nicht mehr als zwei Wohnungen wohnen; ab drei Wohnungen ist diese Vereinfachung nicht mehr einschlägig.
Baurechtlich kann die Einordnung in Gebäudeklassen eine Rolle spielen, weil daran Anforderungen wie Brandschutz hängen. Maßgeblich ist in den Landesbauordnungen (typisch § 2 Abs. 3) die Gebäudehöhe, gemessen als Fußbodenhöhe des höchstgelegenen Geschosses mit Aufenthaltsraum. Liegt sie bei höchstens sieben Metern, werden Gebäude mit höchstens zwei Nutzungseinheiten und zusammen höchstens 400 m² in der Regel der Gebäudeklasse 1 oder 2 zugeordnet. Sonstige Gebäude bis sieben Meter fallen regelmäßig in die Gebäudeklasse 3; höhere Mehrfamilienhäuser werden je nach Höhe den Gebäudeklassen 4 oder 5 zugeordnet. Steuerlich gibt es ebenfalls Abgrenzungen, die je nach Zusammenhang variieren.
- Marktschwelle: Ab drei Wohnungen sprechen viele von einem Mehrfamilienhaus.
- Abkürzung MFH: In Exposés steht MFH für Mehrfamilienhaus.
- Mietrechtlicher Bezug: § 573a BGB spricht von nicht mehr als zwei Wohnungen.
- Baurechtliche Einordnung: Gebäudeklassen hängen vor allem an der Höhe.
- GK 1/2: Bis 7 m, max. zwei Nutzungseinheiten, 400 m².
- GK 3: Sonstige Gebäude bis 7 m Höhe.
- GK 4/5: Höhere Mehrfamilienhäuser je nach Gebäudehöhe.
- Steuerliche Abgrenzung: Ein- und Zweifamilienhaus bedeutet bis zwei Wohnungen.
- Einliegerwohnung prüfen: Zählt meist nur bei eigener Abgeschlossenheit.
- Praxisfolge: Käufer sehen zuerst Mieten, Zustand und Struktur.
Mehrfamilienhaus, Mehrparteienhaus, Zinshaus: Wo liegen die Unterschiede?
Sobald die Schwelle klar ist, kommt die nächste Unschärfe: Im Alltag fallen Begriffe durcheinander, obwohl sie unterschiedliche Schwerpunkte setzen. Für Eigentümer ist das nicht akademisch, weil Begriffe Erwartungen an Rendite, Gewerbeanteil oder Zielkäufer auslösen.
Begriffe klingen ähnlich; für Bewertung und Verkauf zählen saubere Abgrenzungen.
Mehrfamilienhaus
Mehrere abgeschlossene Wohnungen, meist zur Vermietung.
Mehrparteienhaus
Alltagsbegriff für Häuser mit mehreren Parteien oder Einheiten.
Zinshaus
Anlageobjekt, dessen Rendite aus Mieten entsteht.
Mietshaus
Betont Vermietung, ohne feste Einheitenzahl.
Wohn-Geschäftshaus
Wohnen plus Gewerbe, häufig Läden im Erdgeschoss.
Wohnanlage
Mehrere Gebäude auf einem Grundstück, oft mit Außenflächen.
Für die Vermarktungspraxis zählt am Ende, ob Käufer das Objekt als Ertragsimmobilie lesen, also als „Zinshaus“, und ob Unterlagen die Kennzahlen sauber belegen. Elbe & Spree Investment arbeitet nach eigenen Angaben genau in diesem Segment, also bei Zinshäusern und Mehrfamilienhäusern ab drei Wohneinheiten, und vermittelt Objekte häufig diskret über ein geprüftes Netzwerk.
Freistehend oder gereiht: Welche Bauformen von Mehrfamilienhäusern gibt es?
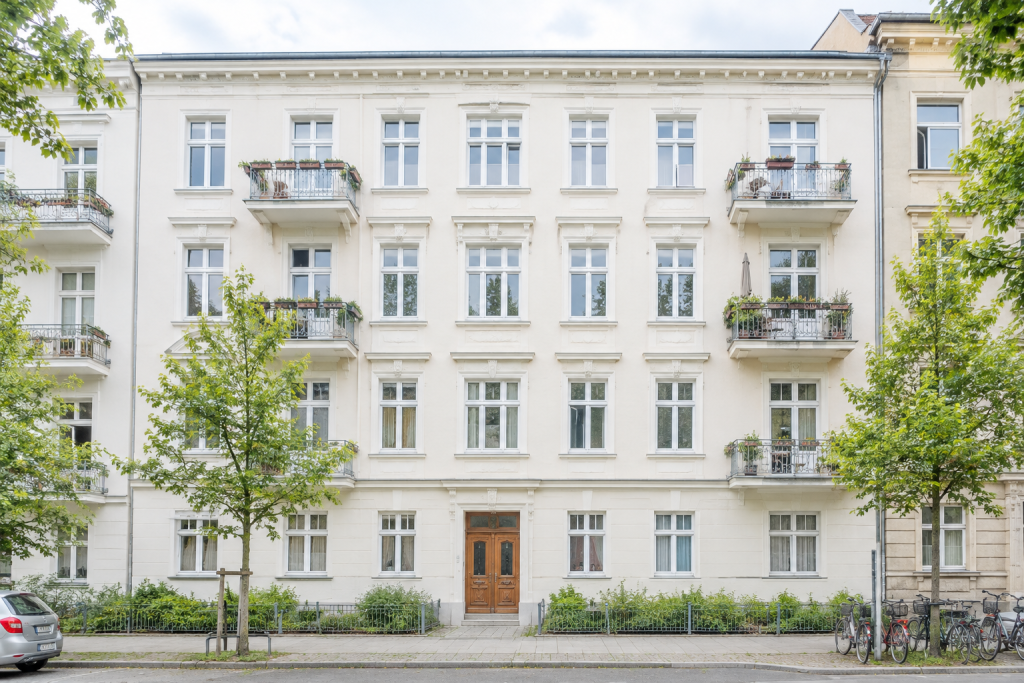
Begriffe führen direkt zur nächsten Praxisfrage: Welche Bauform liegt vor, und wie liest ein Käufer daraus Chancen und Risiken? Im Norden finden sich beide Grundtypen, das freistehende Mehrfamilienhaus und das gereihte Mehrfamilienhaus, oft als Rotklinker oder Altbau in Hamburg, sowie als solide Nachkriegsbestände in vielen Städten Schleswig-Holsteins.
Wer nach einem freistehenden Ein- oder Mehrfamilienhaus fragt, meint meist ein Gebäude ohne direkte Nachbarwand. Dagegen steht Gereihte Bebauung, also mit mindestens einer gemeinsamen Wand, etwa als Blockrandbebauung oder Reihenstruktur.
- Freistehend: Mehr Licht, mehr Hüllfläche, mehr Fassadenaufwand.
- Gereiht: Gemeinsame Wände, oft geschützte Lagen im Block.
- Rotklinker: In Hamburg häufig, Instandhaltung der Fugen zählt.
- Altbau: Hohe Decken, oft komplexere Technik und Gewerke.
- Nachkriegsbau: Funktional, klare Grundrisse, gut planbar.
- Außenflächen: Hof, Stellplätze, Kellerzustand beeinflussen Vermietbarkeit.
- Filterlogik: Immobilienportale führen freistehende Ein- und Mehrfamilienhäuser oft in eigenen Filtern.
Was bedeutet ein ungeteiltes Mehrfamilienhaus für Käuferkreis und Verkauf?
Die Bauform beschreibt das Gebäude, die nächste Weiche ist juristisch und wirtschaftlich zugleich: Ist das Haus ungeteilt oder aufgeteilt – also als ein Grundstück mit einem Gebäude im Ganzen im Grundbuch – oder in einzelne Eigentumswohnungen (ETW) getrennt? Eine Aufteilung erfolgt nach dem Wohnungseigentumsgesetz, praktisch über die Teilungserklärung. Die Form wirkt sich auf Käufergruppen, Finanzierung und den Ablauf aus; Käufer schauen dabei auch auf Capital Expenditure (Capex), also geplante Investitionen in Instandhaltung und Modernisierung.
In der Praxis entscheidet die Bank aber immer objektspezifisch, welche Unterlagen und Kennzahlen sie sehen will. Sie prüft ein ungeteiltes Haus als Ganzes, also vor allem Mieterträge und die dazu passenden Unterlagen.
In Hamburg kommt ein weiterer Prüfpunkt hinzu, wenn eine spätere Aufteilung denkbar ist. Die Stadt hat eine Umwandlungsverordnung verlängert, die die Begründung von Wohnungs- oder Teileigentum in Gebieten mit Sozialer Erhaltungsverordnung für fünf Jahre ab 1. Januar 2025 bis 31. Dezember 2029 genehmigungspflichtig macht. Zusätzlich gilt nach § 250 Baugesetzbuch (BauGB) in ganz Hamburg ein Genehmigungsvorbehalt für die Umwandlung von Wohngebäuden mit mehr als fünf Wohnungen, auch außerhalb solcher Gebiete.
Ungeteilt
- Käufer: Bestandshalter, Family Offices, Institutionelle
- Bewertung: Bestandsmiete und Potenzial
- Prüfung: Mietverträge, Technik, Capex-Planung
- Verkauf: Haus bleibt in einer Hand
- Finanzierung: Objektbezogen, Unterlagen oft strenger
Aufgeteilt in ETW
- Käufer: Eigennutzer und Kapitalanleger
- Bewertung: Vergleichswerte und Einzelpreise
- Tempo: Einheiten schnell, Gesamtprozess länger
- Verwaltung: Teilungserklärung, Gemeinschaft, Rücklagen
- Regulierung: Umwandlung oft genehmigungspflichtig
- Strategie: Einzelabverkauf oder Bestand
In der Praxis entscheiden nicht nur Regeln, sondern auch Prozesssicherheit. Elbe & Spree Investment beschreibt seinen Ansatz als diskret und datenbasiert, und genau bei ungeteilten Häusern spielt das Netzwerk eine große Rolle, weil viele Käufer solche Objekte nicht über öffentliche Inserate suchen.
Wie wird der Wert eines Mehrfamilienhauses ermittelt?
Der rechtliche Zuschnitt erklärt den Käuferkreis, die Preisfindung folgt dann fast immer derselben Logik: Ein Mehrfamilienhaus wird als Kapitalanlage über seine Erträge gelesen. Das wirkt für Eigentümer manchmal kontraintuitiv, weil Lage und Zustand sichtbar sind, während Zahlen in Mietverträgen und Abrechnungen stecken.
Drei Begriffe tauchen in fast jedem Gespräch auf. Bestandsmiete meint die Mieten, die heute tatsächlich bezahlt werden, nicht die Neuvertragsmiete von nebenan. Ertragswert ist der Wert, der aus nachhaltig erzielbaren Überschüssen abgeleitet wird. Der Kaufpreisfaktor setzt Kaufpreis und Jahresnettomiete (Nettokaltmiete pro Jahr) ins Verhältnis: Ein hoher Faktor bedeutet aus Verkäufersicht meist einen höheren Preis, aus Käufersicht aber eine niedrigere Anfangsrendite. In Hamburg lagen die durchschnittlichen Ertragsfaktoren laut Gutachterausschuss Hamburg (Immobilienmarktbericht Hamburg 2025) bei 32,5 (2021), 23,5 (2023), 21,0 (2024) und 22,2 (2025).
Für die Grundbesitzbewertung im Rahmen der Erbschaft- und Schenkungsteuer ist das Ertragswertverfahren im Bewertungsgesetz geregelt. Das Bewertungsgesetz (§ 184 BewG) stellt klar, dass beim Ertragswertverfahren der Wert der Gebäude (Gebäudeertragswert) getrennt vom Bodenwert auf Grundlage des Ertrags ermittelt wird. Geht es dagegen um den Verkehrswert, ist dafür in der Regel die Immobilienwertermittlungsverordnung (ImmoWertV 2021) maßgeblich. Im Einzelfall sollten Erben und Eigentümer die steuerliche Einordnung mit einem Steuerberater klären.
Für die rechnerische Ertragswertermittlung nutzen Gutachter und Banken Vervielfältiger. Ein Beispiel aus gängigen Tabellen zeigt die Größenordnung: Bei 20 Jahren Restnutzungsdauer und einem Liegenschaftszinssatz von 5 % wird teils ein Vervielfältiger von 12,46 verwendet, um einen Gebäudeertragswert aus dem Reinertrag abzuleiten. Bei gleichem Reinertrag führt ein niedrigerer Liegenschaftszins oder eine längere Restnutzungsdauer in der Regel zu einem höheren Vervielfältiger. In der Systematik der Immobilienwertermittlung wird außerdem gefordert, dass für Bodenwertverzinsung und Kapitalisierung derselbe objektspezifisch angepasste Liegenschaftszinssatz zugrunde liegt, und dass die Kapitalisierungsdauer der Restnutzungsdauer der baulichen Anlagen entspricht.
- Bestandsmiete: Was heute tatsächlich gezahlt wird.
- Ertragswert: Wert aus nachhaltig erzielbaren Überschüssen.
- Kaufpreisfaktor: Kaufpreis im Verhältnis zur Jahresnettomiete.
- Liegenschaftszins: Aus Kaufpreisen abgeleitet; Gutachterausschusswert, kein Kapitalmarktzins.
- Restnutzungsdauer: Treiber für Kapitalisierung und Vervielfältiger.
- Unterlagenlogik: Mietverträge und Kosten müssen plausibel sein.
Was den Preis über die Mieteinnahmen hinaus bestimmt
Wer die Ertragslogik versteht, sieht schnell, warum zwei Häuser mit gleicher Jahresmiete trotzdem verschieden teuer sein können. Käufer rechnen nicht nur die Einnahmen, sie rechnen auch die Ausgaben und Risiken in die Zukunft. In Hamburg kommt hinzu, dass Regulierung, Klimaziel und Bauordnung den Blick auf energetische Maßnahmen und Ausbaupotenziale schärfen.
„Das Zinshaus ist zwar wertvoll, aber nicht liquide.“ Luis von Stengel, Geschäftsführer. Das gilt auch für ein Mehrfamilienhaus: Es lässt sich nicht kurzfristig liquidieren. Gerade deshalb prüfen Käufer Risiken und Kosten vor dem Kauf besonders genau – und genau darum geht es in diesem Abschnitt.
Ein großer Block ist der Instandhaltungs- und Modernisierungsbedarf, oft als Capex-Planung geführt. Der energetische Zustand wirkt dabei doppelt, über künftige Investitionen und über die Vermietbarkeit. Leerstand wird häufig reflexhaft als Problem gesehen; viele Investoren lesen ihn als Chance auf Neuvermietung zu Marktmieten, sofern Grundrisse, Genehmigungslage und Zustand mitspielen.
In Hamburg ist ein weiterer Werthebel stärker in den Fokus gerückt: Dachflächen. In der Hamburger Bauordnung gilt seit dem 1. Januar 2026: Ab einer Höhe von mehr als 13 Metern sind Aufzüge grundsätzlich erforderlich; eine Ausnahme besteht beim Ausbau des obersten Geschosses oder bei einer Aufstockung um bis zu zwei Geschosse (§ 39 Abs. 4 HBauO).
- Instandhaltungsstau: Käufer kalkulieren Abzüge für kommende Maßnahmen.
- Energetischer Zustand: Investitionsplan und Vermietbarkeit hängen zusammen.
- Leerstandspotenzial: Neuvermietung kann Mieten anheben, wenn möglich.
- Mieterstruktur: Lange Mietverhältnisse bringen Stabilität und Grenzen.
- Dachaufstockung: Zusätzliche Fläche kann Wert schaffen.
- Grunderwerbsteuer: 3,5 bis 6,5 Prozent je nach Bundesland.
- Dokumentation: Nachweise zu Modernisierung senken Risikoaufschläge.
Elbe & Spree Investment baut seine Verkaufsvorbereitung nach eigenen Angaben genau um diese Werttreiber herum auf, also mit einer Objektprüfung von Mietverträgen, Substanz und Ausbaupotenzial, bevor ein realistischer Preis gegenüber Investoren begründet wird. Die Grunderwerbsteuer wird von den Bundesländern festgelegt; 2026 reichen die Sätze von 3,5 % (Bayern) bis 6,5 % (Brandenburg, Nordrhein-Westfalen, Saarland, Schleswig-Holstein).
Wer kauft Mehrfamilienhäuser heute und worauf achten Käufer?
Wenn Werttreiber klar sind, lässt sich auch der Käuferblick besser erklären: Seit der Zinswende hat sich nicht nur der Preis, sondern auch die Zusammensetzung der Nachfrage verschoben. Viele Einsteiger kommen heute aus Wertpapieren. Typisch ist der Schritt vom Exchange Traded Fund (ETF) oder von einer einzelnen Eigentumswohnung zum ersten Mehrfamilienhaus als Kapitalanlage.
Ein Grund dafür sind verschobene Käuferkreise und die Finanzierung: Käufer, die früher etwa vier Millionen Euro investieren konnten, bewegen sich heute teils deutlich darunter. Gleichzeitig ist der Markt in Hamburg wieder aktiver: Laut Gutachterausschuss Hamburg (Immobilienmarktbericht Hamburg 2025) wurden 2025 509 Mehrfamilienhäuser verkauft, das sind 27 % mehr als im Vorjahr und der höchste Wert seit 2007. Interhyp nennt für den 15. Oktober 2026 Bauzinsen von 4,42 % bei zehnjähriger Sollzinsbindung; Ende Oktober 2026 erwartete Interhyp zunächst eine stabile Entwicklung auf erhöhtem Niveau. Das führt in der Praxis zu mehr Prüfaufwand, längeren Bankprozessen und vorsichtigeren Annahmen zur Miete und zu Investitionen.
Käufer achten heute stärker auf Unterlagenqualität, weil Banken und eigene Investmentkomitees dieselben Fragen stellen. Dazu gehören Mieterliste, Mietverträge, Betriebskosten, Nachweise zu Modernisierungen, Energieausweis, Pläne und Grundbuch, sowie eine saubere Darstellung von Chancen wie Leerstand oder Ausbau. Bei größeren Transaktionen kommt fast immer eine Due Diligence dazu, also eine strukturierte Prüfung von Recht, Technik und Zahlen.
- Neue Käuferprofile: Mehr Einsteiger aus Exchange Traded Funds und Eigentumswohnung.
- Finanzierungstempo: Bankprozesse dauern länger als früher.
- Unterlagenqualität: Vollständigkeit kann die Finanzierung stützen.
- Mieterliste: Laufzeiten und Staffeln beeinflussen Stabilität.
- Techniknachweise: Heizung, Dach, Leitungen sind preisrelevant.
- Prüfprozesse: Due Diligence wird Standard bei Renditeobjekten.
Messwerte aus Transaktionen von Elbe & Spree Investment
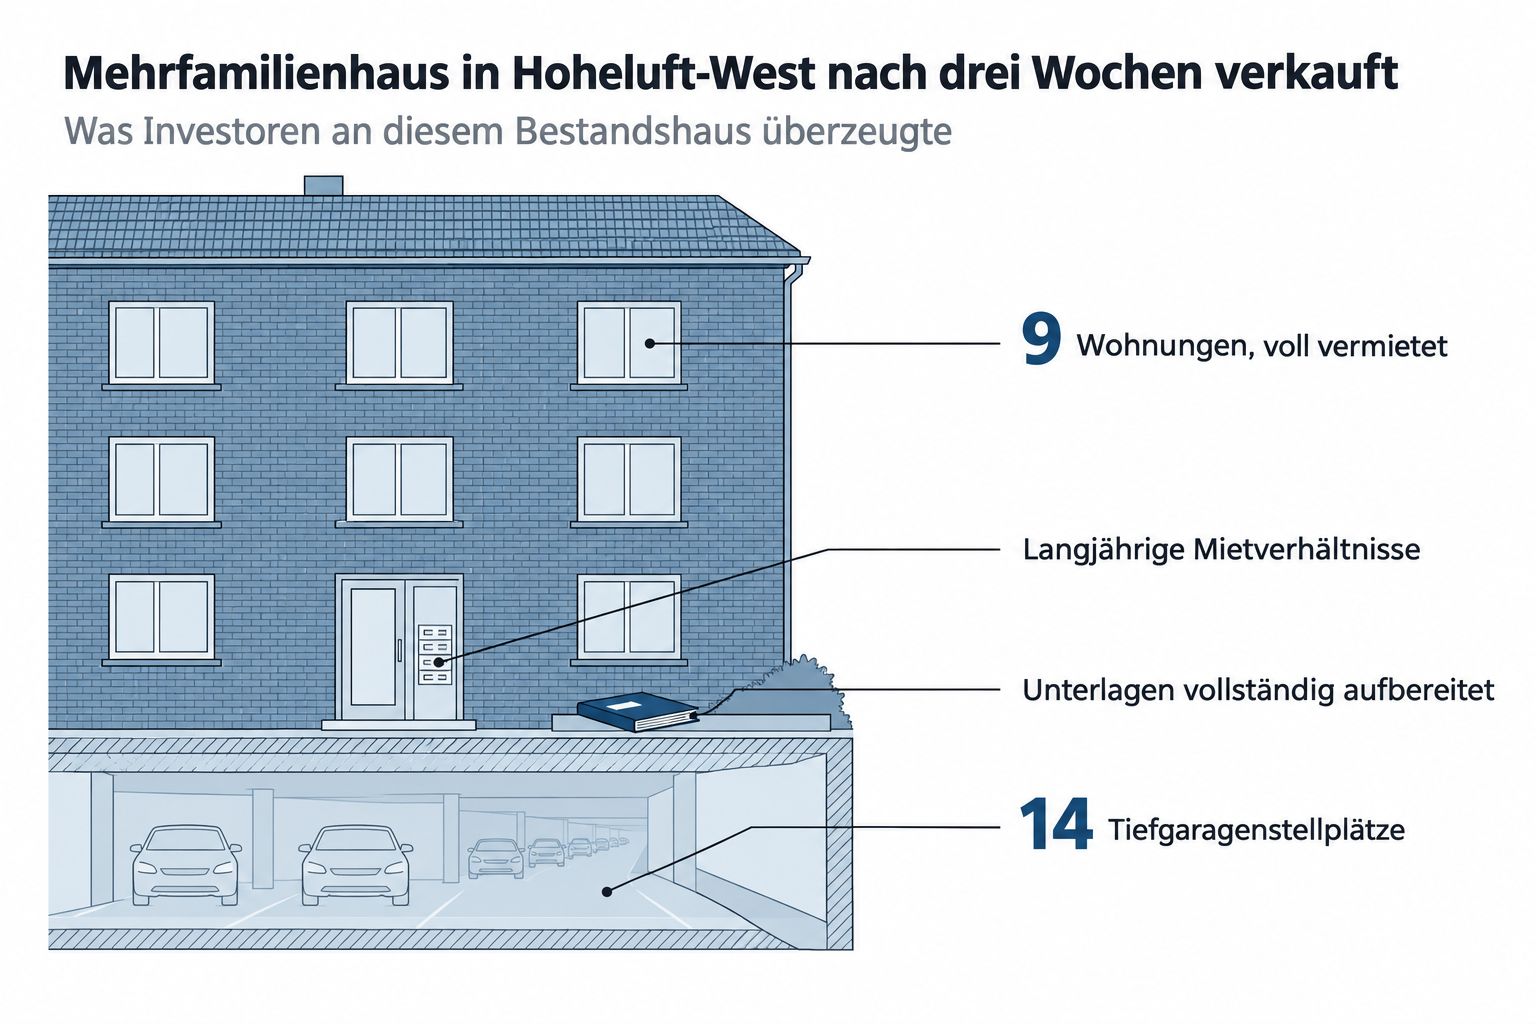
Ein abstrakter Markt wird greifbar, wenn ein konkreter Verkauf zeigt, wie Investoren ticken. Der folgende Fall passt, weil er ein klassisches Hamburger Mehrfamilienhaus im Bestand beschreibt und den Stellenwert von Mieterstruktur, Stellplätzen und sauberer Käuferansprache sichtbar macht.
Verkauft nach drei Wochen Vermarktung
- Ausgangslage
- Ein Mehrfamilienhaus aus dem Jahr 1958 in Hamburg-Hoheluft-West mit ausgebautem Dachgeschoss, neun Wohnungen und rund 541 m² Wohnfläche sowie 14 Tiefgaragenstellplätzen. Das Objekt war voll vermietet, einzelne Mietverhältnisse liefen bereits viele Jahre.
- Vorgehen
- Elbe & Spree Investment vermarktete das Mehrfamilienhaus gezielt an Investoren aus dem eigenen Netzwerk; damit stand von Beginn an ein passender Käuferkreis im Fokus.
- Ergebnis
- Der Verkauf wurde im Oktober 2026 abgeschlossen; die Vermarktungszeit betrug drei Wochen, bei voll vermietetem Bestand und teils langjährigen Mietverhältnissen.
Wie Elbe & Spree Investment Eigentümern Struktur gibt
Viele Eigentümer und Eigentümerinnen wollen zuerst Klarheit über den Marktwert und zugleich Diskretion, besonders wenn Mieter und Nachbarn nichts von einem Prozess mitbekommen sollen. In Mehrfamilienhäusern wird diese Anforderung strenger, weil Käufer Zahlen und Unterlagen tiefer prüfen als bei einer einzelnen Wohnung.
Elbe & Spree Investment beschreibt seine Arbeit entlang eines festen Ablaufes, von der Objektprüfung bis zur Beurkundung. Dazu gehören die Prüfung von Mietverträgen und Mietniveau, der Blick auf energetischen Zustand und Modernisierungsbedarf, sowie die Einordnung von Ausbaupotenzial, etwa durch Dachaufstockung oder Nachverdichtung.
- Objektprüfung: Mieten, Substanz, Energie und Potenziale im Blick.
- Preislogik: Herleitung über Ertrag und Vergleichstransaktionen.
- Unterlagenpaket: Struktur, damit Banken schneller prüfen können.
- Diskretion: Käuferansprache über ein geprüftes Netzwerk.
- Kosten für Verkäufer: Für Verkäufer kostenfrei, Käuferseite trägt Provision.
- Prozesssicherheit: Begleitung bis zur notariellen Beurkundung.
Fazit: Mehr Klarheit bringt mehr Preis-Sicherheit
Ein Mehrfamilienhaus lässt sich nicht über ein einziges Merkmal erklären, weder über Quadratmeter noch über Fassadenoptik. Die Marktpraxis arbeitet meist mit der Schwelle von drei abgeschlossenen Wohneinheiten, während Baurecht und Steuerrecht je nach Zweck anders abgrenzen.
Für Eigentümer und Erben folgt daraus eine klare Logik: Käufer bewerten über Bestandsmieten, Ertragswert und Kaufpreisfaktor, und sie ziehen Modernisierung, Energiezustand, Mieterstruktur und Entwicklungschancen in ihre Rechnung ein. Wer ungeteilt verkauft, spricht häufig andere Käufer an als bei einer Aufteilung.
Häufig gestellte Fragen
Ab wann spricht Elbe & Spree Investment von einem Mehrfamilienhaus?
Elbe & Spree Investment setzt in der Praxis meist ab drei Wohneinheiten an. Das passt zur gängigen Marktabgrenzung beim MFH, auch wenn einzelne Rechtsbereiche anders definieren. Bewertet wird dann primär über Bestandsmieten und Ertrag.
Was ist der Unterschied zwischen Mehrfamilienhaus und Zweifamilienhaus?
Ein Zweifamilienhaus hat zwei Wohnungen, ein Mehrfamilienhaus meist drei oder mehr. Für Käufer ändert das oft den Blick auf Finanzierung, Mieterstruktur und Ertragswert. Rechtliche Definitionen können je nach Kontext abweichen.
Was bedeutet MFH beim Immobilienkauf?
MFH ist die Abkürzung für Mehrfamilienhaus. Im Ankauf steht MFH meist für ein Mietshaus, das über Mieteinnahmen bewertet wird. Käufer prüfen deshalb Mietverträge, Leerstand, Modernisierung und den Kaufpreisfaktor besonders genau.
Wie läuft ein diskreter Off-Market-Verkauf ab?
Ein diskreter Off-Market-Verkauf bedeutet, dass kein öffentliches Inserat geschaltet wird. Elbe & Spree Investment spricht nach eigener Darstellung vorgemerkte Investoren direkt an und arbeitet mit strukturierten Unterlagen, damit Käufer und Banken schneller prüfen können.
Wie beeinflusst Leerstand den Preis eines Mehrfamilienhauses?
Leerstand senkt kurzfristig die Bestandsmiete und damit den Ertrag. Gleichzeitig kann er für Investoren die Chance sein, neu zu vermieten und Mieten an das Marktniveau anzupassen. Ausschlaggebend sind Zustand, Grundriss und Genehmigungslage.
Welche Unterlagen erwarten Käufer und Banken heute konkret?
Typisch sind Mieterliste, Mietverträge, Betriebskostenabrechnungen, Modernisierungsnachweise, Energieausweis, Pläne, Grundbuchauszug und eine nachvollziehbare Ertragsrechnung. Je vollständiger das Paket, desto weniger Risikoaufschläge kalkuliert ein Käufer beim MFH.
Wie hilft Elbe & Spree Investment Erbengemeinschaften beim Verkauf?
Elbe & Spree Investment nennt als Praxisleistung die Moderation zwischen Miterben und die Strukturierung des Verkaufsprozesses. Beim geerbten Mehrfamilienhaus sind klare Unterlagen, gemeinsame Entscheidungen und ein realistischer Marktwert besonders wichtig für einen konfliktarmen Ablauf.


